

L’aumento dell’assicurazione sanitaria pubblica in Germania è dovuto al rialzo del contributo supplementare (Zusatzbeitrag). Se la tua cassa aumenta il prezzo, hai un diritto speciale di disdetta e puoi passare a una cassa più economica risparmiando centinaia di euro l’anno.
Hai ricevuto anche tu la lettera della tua cassa malattia?
Somiglia a questa qui sotto?
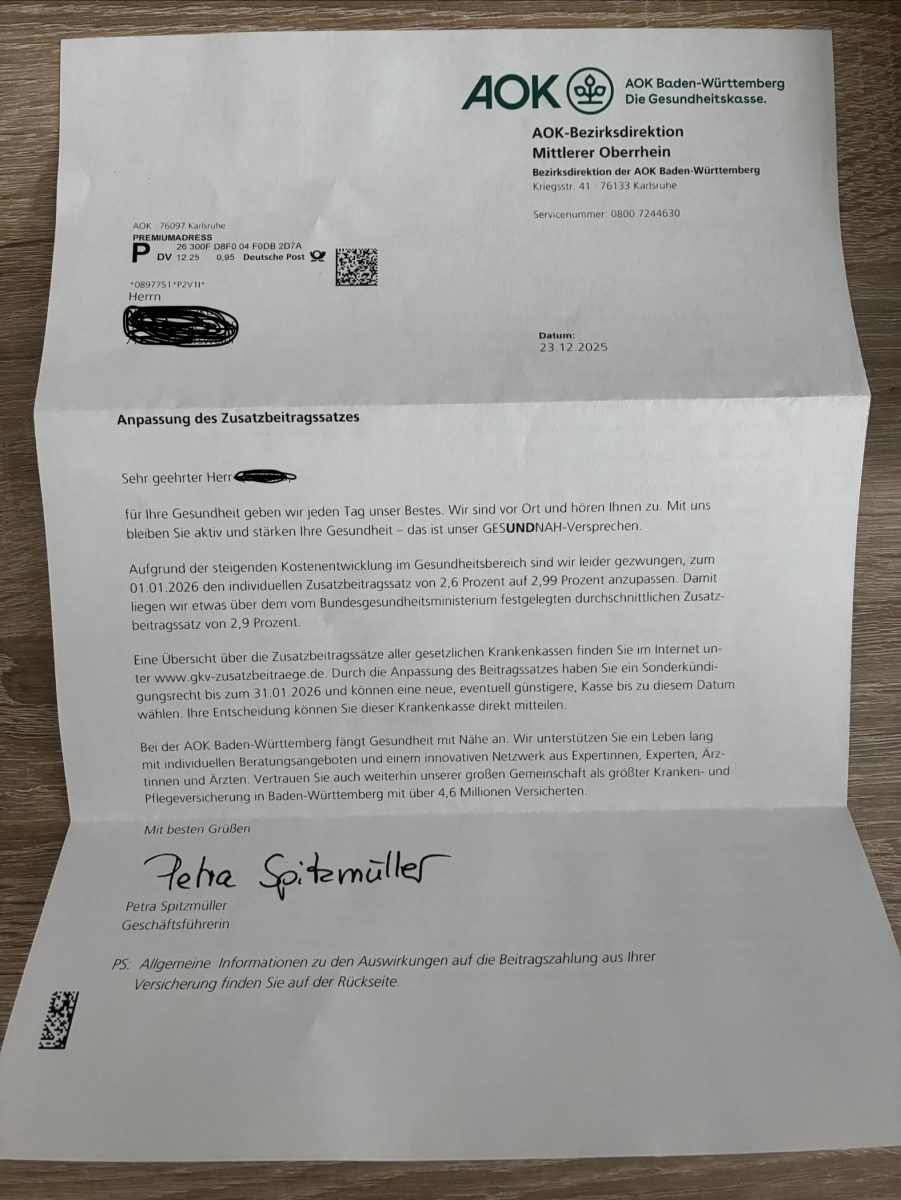
Questa è quella che ho ricevuto io durante le vacanze di Natale. Come me, è successo a molti italiani in Germania in questi primi giorni del 2026. E probabilmente anche a te.
Non è un errore del datore di lavoro. È l’aumento del costo della sanità. Ma la buona notizia è che non sei obbligato a subire questo aumento.
Ma perché è aumentato il costo dell’assicurazione sanitaria in Germania?
Puoi cambiare la Krankenkasse?
Quanto si risparmia cambiando la Krankenkasse in Germania?
In questo articolo proviamo a rispondere a tutte queste domande.
Di cosa parliamo in questo articolo?
Cos’è il Zusatzbeitrag e perché aumenta?
Il Zusatzbeitrag è il contributo addizionale che ogni cassa malattia può decidere liberamente di aggiungere all’aliquota base statale (che è fissa al 14,6%).
Quando senti dire che “l’assicurazione aumenta”, significa che la tua specifica cassa malattia ha alzato questo contributo extra perché ha bisogno di più fondi. Poiché questo costo viene diviso a metà tra te e il tuo datore di lavoro, se aumenta, il tuo stipendio netto scende automaticamente.
Nel video qui sotto abbiamo parlato in maniera approfondita dell’assicurazione sanitaria in Germania. Come funziona quella pubblica, come funziona quella privata e molto altro.
Aumento dell’assicurazione sanitaria in Germania: quando conviene cambiare Krankenkasse?
Conviene cambiare Krankenkasse ogni volta che il tuo attuale fornitore supera la media del contributo supplementare o offre meno servizi di altri.
In Germania le prestazioni mediche di base sono identiche per legge al 95%. Che tu sia con la cassa più costosa o quella più economica, il medico ti cura allo stesso modo. Quindi, perché pagare di più?
Le alternative per risparmiare
Se la tua cassa ti costa troppo, ecco alcune delle alternative più convenienti e solide sul mercato attuale che permettono l’iscrizione online in pochi minuti:
- TK:
- AOK:
- DAK:
- BARMER:
Come esercitare il diritto di disdetta straordinaria
Puoi esercitare il diritto di disdetta straordinaria (Sonderkündigungsrecht) se la tua cassa aumenta il contributo supplementare.
Hai tempo fino alla fine del mese in cui vieni informato dell’aumento (o in cui l’aumento entra in vigore) per cambiare. La procedura è automatica: non devi mandare lettere di disdetta alla vecchia cassa. Ti iscrivi a quella nuova (usando i link sopra), e la nuova cassa comunica la disdetta alla vecchia. Fatto. Zero burocrazia per te.
Non sei sicuro di aver capito il documento?
La burocrazia tedesca è complessa e le lettere sono scritte in un “burocratese” incomprensibile.
Non lasciare soldi sul tavolo. Se hai ricevuto una lettera che non capisci puoi inviarcela a noi. Te la spieghiamo e ti diciamo cosa devi e cosa non devi fare.
La prima lettera che ci invii è gratis!
Clicca qui e inviacela.
FAQ – Domande frequenti
Quanto si risparmia cambiando Krankenkasse?
Si possono risparmiare fino a 200-300 euro all’anno per uno stipendio medio, semplicemente passando da una cassa costosa a una più economica.
Se cambio cassa malattia perdo le cure in corso?
No, il cambio è senza soluzione di continuità. La copertura è garantita per legge e non rimani mai scoperto nemmeno per un giorno.
Devo avvisare il mio datore di lavoro se cambio assicurazione?
Sì, ma è semplice. Una volta ricevuta la conferma dalla nuova cassa (solitamente un certificato chiamato Mitgliedsbescheinigung), basta inoltrarla via email alle risorse umane (HR).