

In questo articolo trovi link affiliati a Tarifcheck. Se stipuli un’assicurazione da questi link, noi riceviamo una piccola commissione. Per te il prezzo non cambia.
Assicurazione auto Tarificheck: è il modo più veloce per confrontare in pochi minuti più di 300 tariffe in Germania. Il modulo però è tutto in tedesco ed è pieno di termini come SF-Klasse, Teilkasko o Werkstattbindung. In questa guida ti mostriamo ogni schermata, una per una, e ti diciamo cosa inserire e come leggere l’offerta prima di firmare.
Noi abbiamo fatto il confronto passando da Tarifcheck. Il contratto poi lo firmi direttamente con l’assicurazione che scegli.
ℹ️ Nota: lo scopo di questo articolo è semplicemente guidarti passo per passo nella compilazione dei moduli che incontrerai sul sito. Non è una consulenza assicurativa e non è un consiglio su quale polizza scegliere. Dati e tariffe negli screen sono solo un esempio: la scelta giusta dipende dalla tua situazione e dalle condizioni di ogni assicurazione.
Indice
- Prima di iniziare: cosa ti serve
- Parte 1: il confronto, cosa inserire
- Parte 2: come leggere i risultati e l’offerta
- Parte 3: la richiesta del contratto
- Errori da evitare
- Domande frequenti
Prima di iniziare: cosa ti serve
Prima di aprire il confronto, prepara questi documenti. Ti fanno risparmiare tempo e ti evitano di inserire dati sbagliati.
- Libretto di circolazione (Zulassungsbescheinigung Teil I, il “Fahrzeugschein”). Da qui prendi HSN, TSN, data di prima immatricolazione, targa e numero di telaio.
- L’ultima lettera della tua assicurazione (Beitragsrechnung). Ci trovi la tua classe SF e il numero di contratto.
- La patente, per la data in cui l’hai presa.
- L’IBAN del conto da cui pagherai il premio.
💡 Se hai la patente italiana e arrivi da poco, tieni anche l’attestato di rischio italiano. Alcune assicurazioni tedesche riconoscono gli anni senza incidenti fatti in Italia. Non tutte lo fanno: chiedi prima di firmare.
Parte 1: il confronto, cosa inserire
Step 1: la pagina iniziale
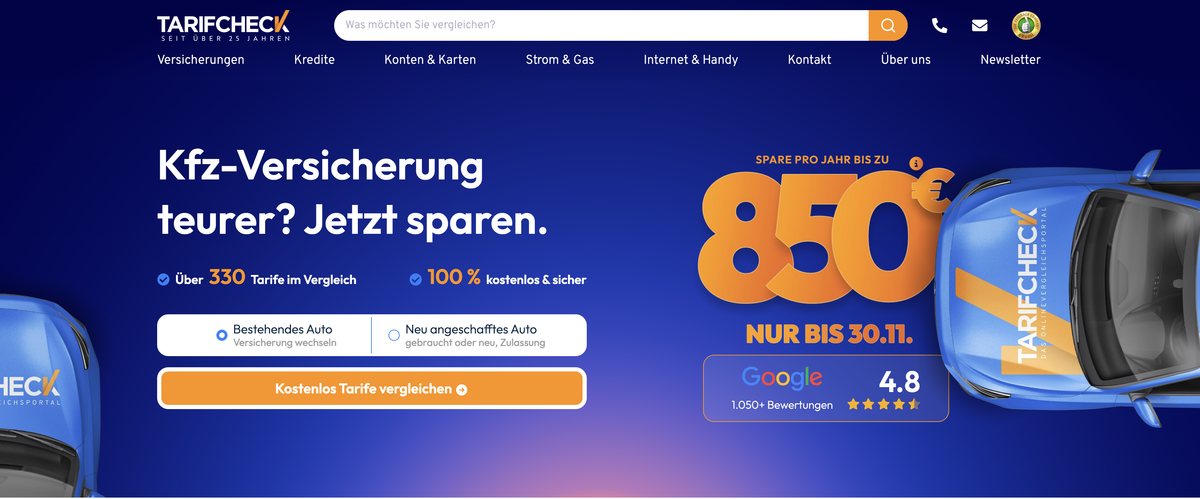
Nella pagina iniziale scegli la tua situazione:
- Bestehendes Auto – Versicherung wechseln: hai già l’auto e vuoi cambiare assicurazione.
- Neu angeschafftes Auto: hai appena comprato un’auto, nuova o usata, e la devi immatricolare.
Poi clicca su Kostenlos Tarife vergleichen.
Step 2: Situation
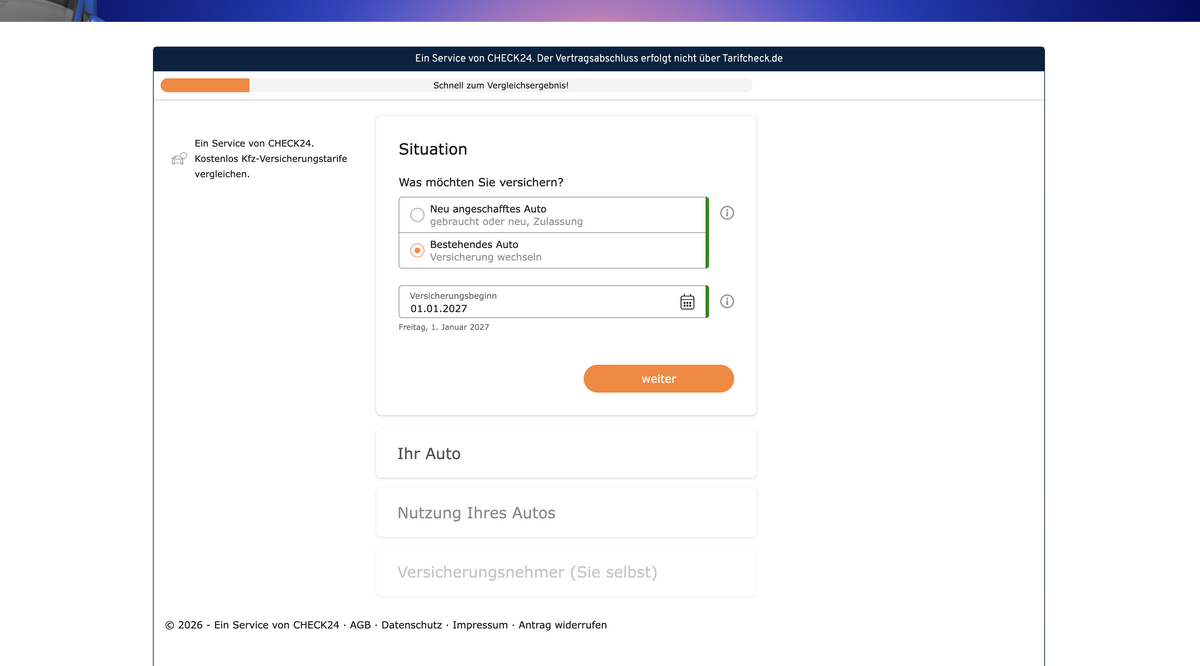
- Was möchten Sie versichern? Conferma la scelta di prima.
- Versicherungsbeginn: la data da cui parte la nuova assicurazione. Se cambi alla scadenza normale, metti 01.01. dell’anno prossimo. Se hai appena comprato l’auto, metti il giorno dell’immatricolazione.
Step 3: Ihr Auto, con il libretto (HSN/TSN)
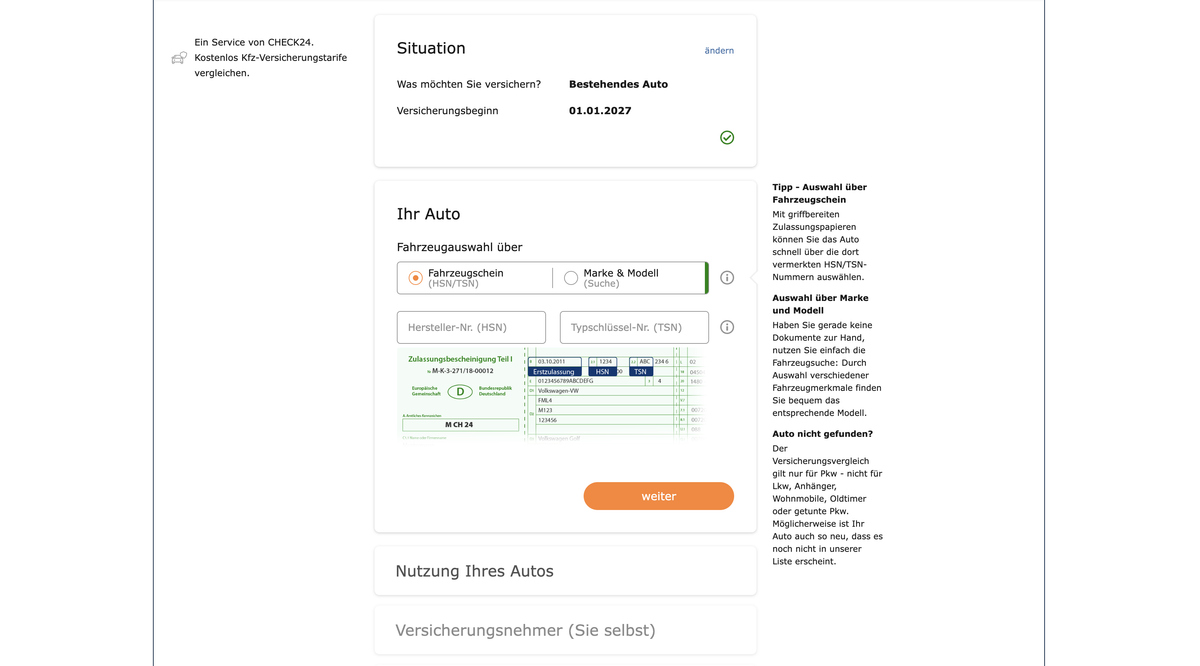
Il modo più preciso per trovare la tua auto è Fahrzeugschein (HSN/TSN). Sono due codici del libretto:
- HSN (Herstellerschlüsselnummer): 4 cifre, nel campo 2.1.
- TSN (Typschlüsselnummer): i primi 3 caratteri del campo 2.2.
L’immagine sotto i campi ti mostra dove trovarli.
Step 4: Ihr Auto, con marca e modello
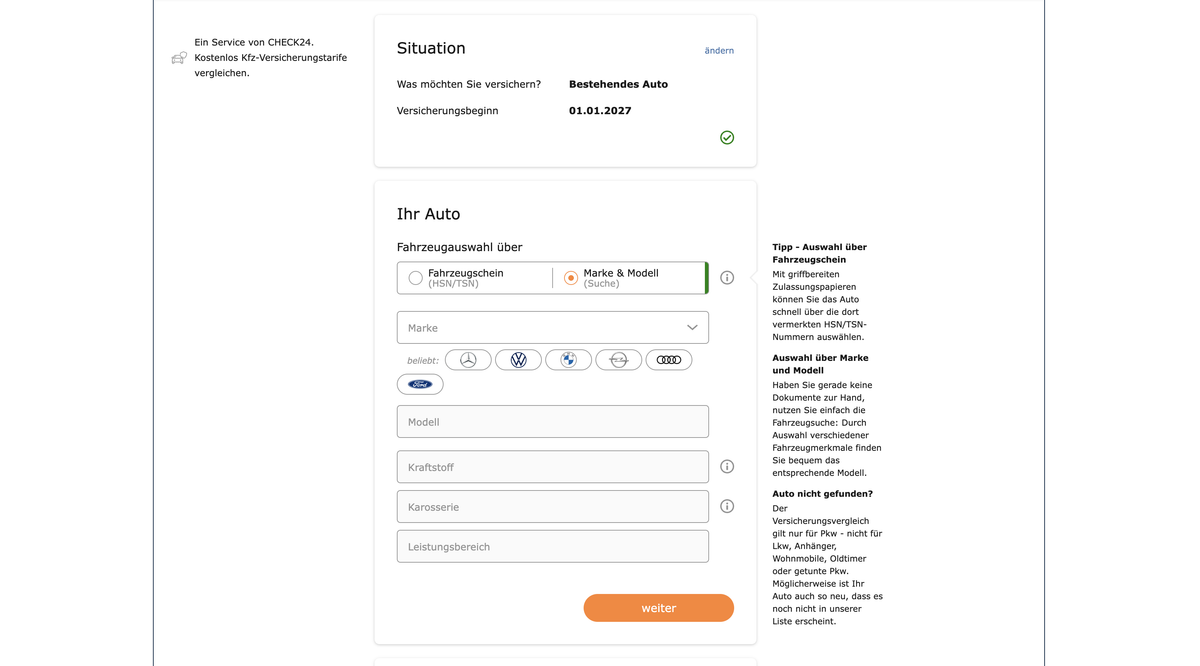
Se non hai il libretto sotto mano, scegli Marke & Modell (Suche) e compila:
- Marke: la marca.
- Modell: il modello.
- Kraftstoff: il carburante (Benzin, Diesel, Elektro, Hybrid…).
- Karosserie: la carrozzeria (Limousine, Kombi, Cabrio…).
- Leistungsbereich: la potenza in PS/kW. La trovi sul libretto al campo P.2 (in kW).
Step 5: prima immatricolazione e finanziamento
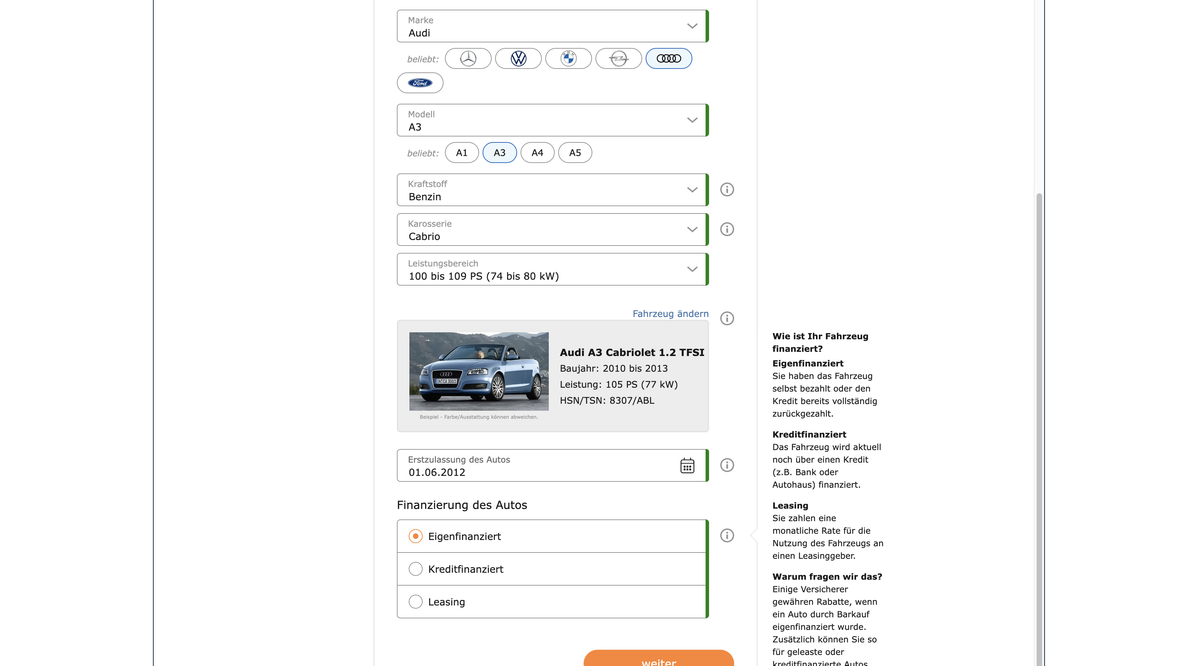
Il sito ti mostra il modello trovato. Controlla anno e potenza.
Poi:
- Erstzulassung des Autos: la data di prima immatricolazione, campo B del libretto.
- Finanzierung des Autos:
• Eigenfinanziert: l’hai pagata tu o il prestito è già chiuso.
• Kreditfinanziert: stai ancora pagando un prestito.
• Leasing: paghi una rata mensile a una società di leasing.
⚠️ Con leasing e prestito di solito la banca chiede la Vollkasko.
Step 6: Nutzung Ihres Autos, come usi l’auto
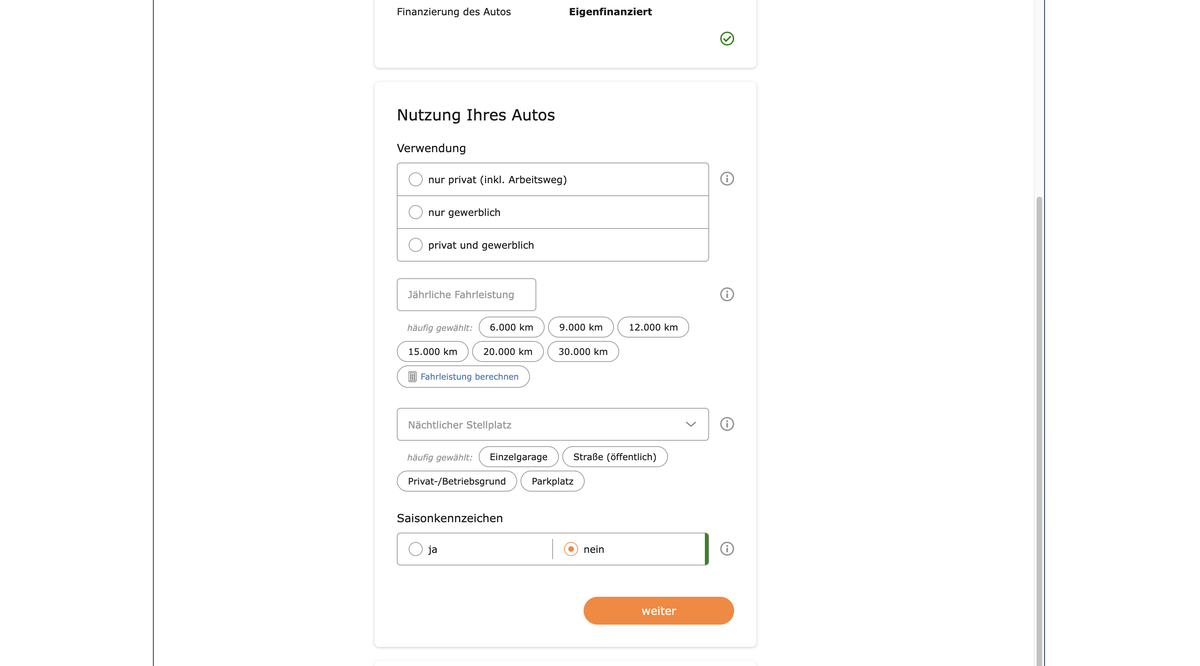
- Verwendung: scegli nur privat (inkl. Arbeitsweg) se usi l’auto per te e per andare al lavoro. Gewerblich serve solo se la usi per la tua attività.
- Jährliche Fahrleistung: i km che fai in un anno. Sii onesto: se li superi, devi comunicarlo e pagare la differenza.
- Nächtlicher Stellplatz: dove dorme l’auto. Garage singola (Einzelgarage) costa meno di strada pubblica (Straße).
- Saisonkennzeichen: rispondi “ja” solo se hai una targa stagionale (per esempio solo da aprile a ottobre).
Step 7: Versicherungsnehmer, i tuoi dati
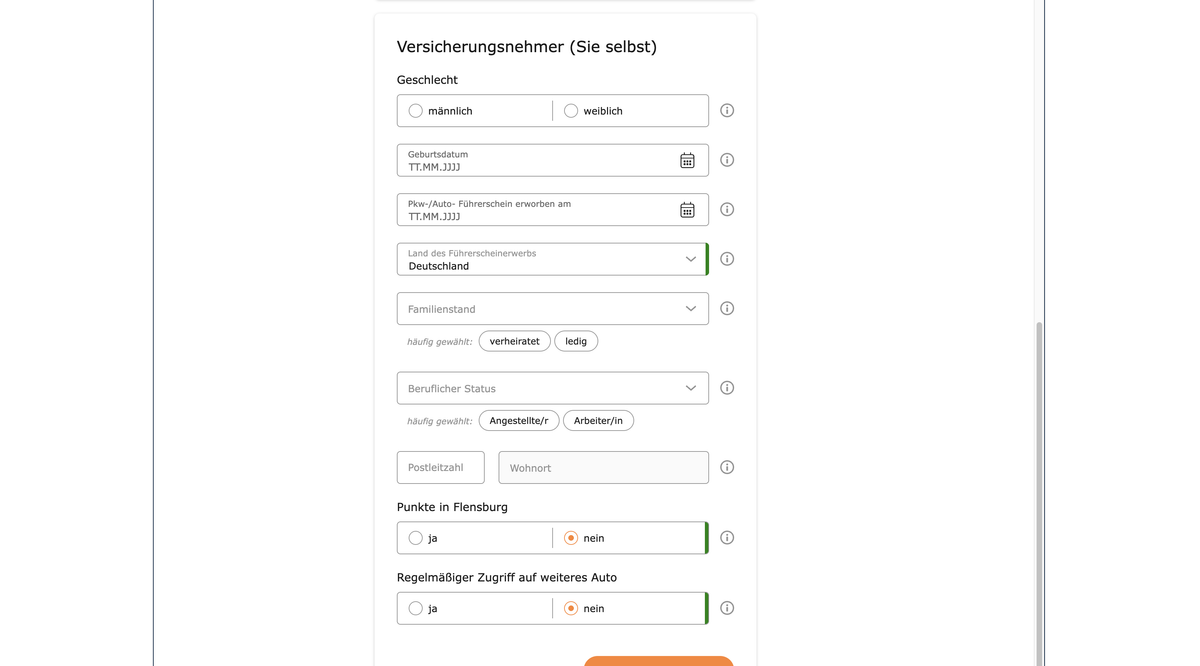
- Geschlecht e Geburtsdatum: sesso e data di nascita.
- Pkw-Führerschein erworben am: la data in cui hai preso la patente B.
- Land des Führerscheinerwerbs: il Paese dove l’hai presa. Se è italiana, scegli Italien.
- Familienstand: stato civile (verheiratet = sposato, ledig = single).
- Beruflicher Status: Angestellte/r (impiegato), Arbeiter/in (operaio), Selbstständig (autonomo)…
- Postleitzahl: il tuo CAP. Conta molto, perché ogni zona ha la sua classe di rischio (Regionalklasse).
- Punkte in Flensburg: se hai punti sulla patente nel registro tedesco.
- Regelmäßiger Zugriff auf weiteres Auto: se usi spesso un’altra auto.
Step 8: Fahrer Ihres Autos, chi guida
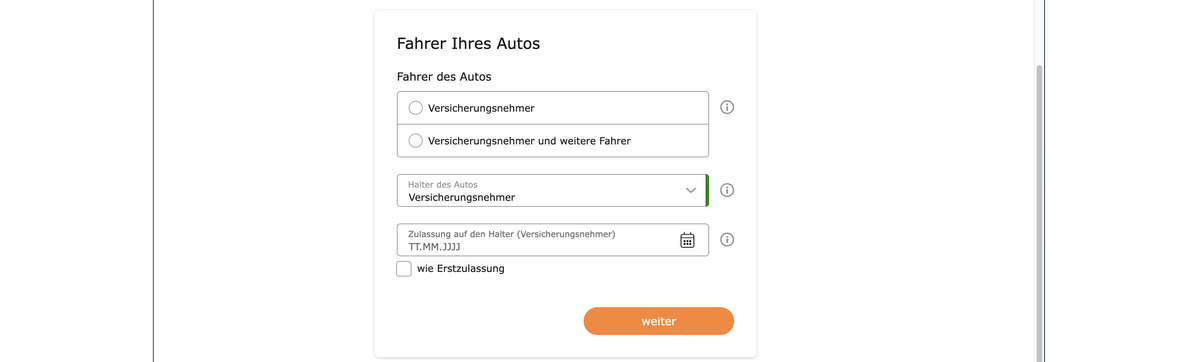
- Fahrer des Autos: scegli solo Versicherungsnehmer se guidi solo tu. Più guidatori ci sono, più sale il prezzo, soprattutto se sono giovani.
- Halter des Autos: l’intestatario dell’auto sul libretto. Di solito sei tu.
- Zulassung auf den Halter: la data in cui l’auto è stata immatricolata a tuo nome. Se l’hai comprata nuova, spunta wie Erstzulassung.
Step 9: Ihre aktuelle Versicherung
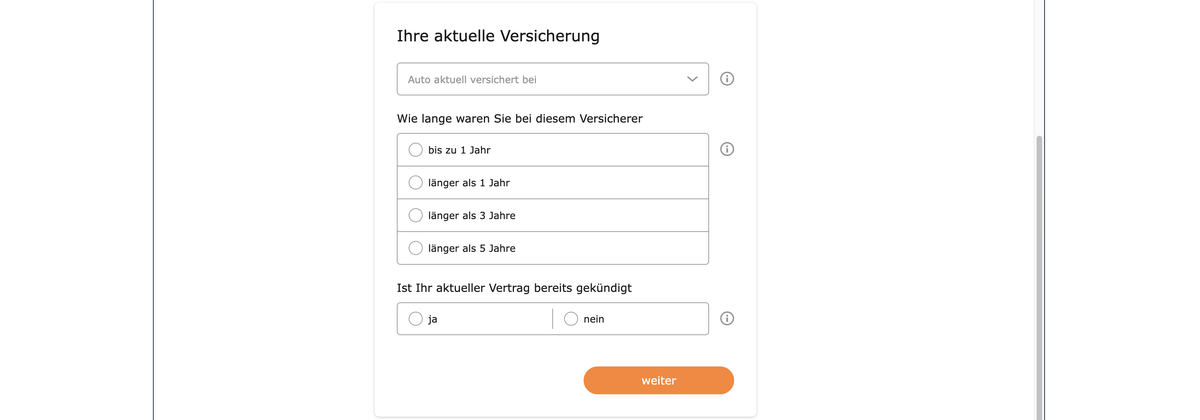
- Auto aktuell versichert bei: la tua assicurazione attuale.
- Wie lange waren Sie bei diesem Versicherer: da quanto tempo sei cliente.
- Ist Ihr aktueller Vertrag bereits gekündigt: se hai già mandato la disdetta. Se no, loro possono mandarla per te più avanti (vedi lo step 21).
Step 10: Schadenfreiheitsrabatt, la classe SF
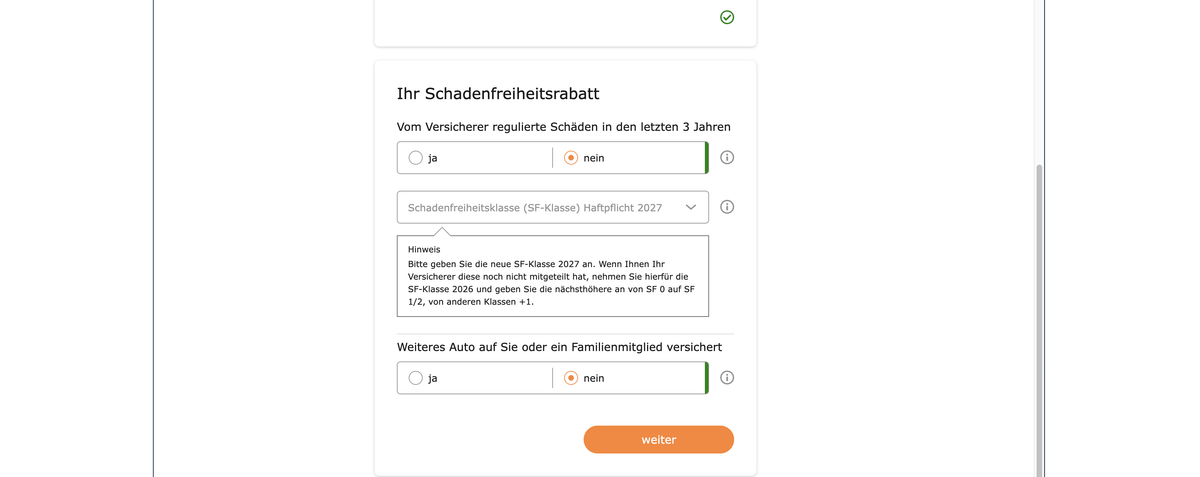
Questa è la parte più importante per il prezzo.
- Vom Versicherer regulierte Schäden in den letzten 3 Jahren: se l’assicurazione ha pagato danni causati da te negli ultimi 3 anni.
- SF-Klasse Haftpflicht: la tua classe di merito. Più è alta, meno paghi. La trovi sull’ultima lettera della tua assicurazione.
💡 Il sito ti chiede la classe SF del prossimo anno. Se non te l’hanno ancora comunicata, prendi quella di quest’anno e sali di uno: da SF 0 si passa a SF 1/2, dalle altre classi +1 (per esempio da SF 4 a SF 5).
- Weiteres Auto auf Sie oder ein Familienmitglied versichert: se tu o un familiare avete già un’altra auto assicurata.
Step 11: Rabatte, gli sconti
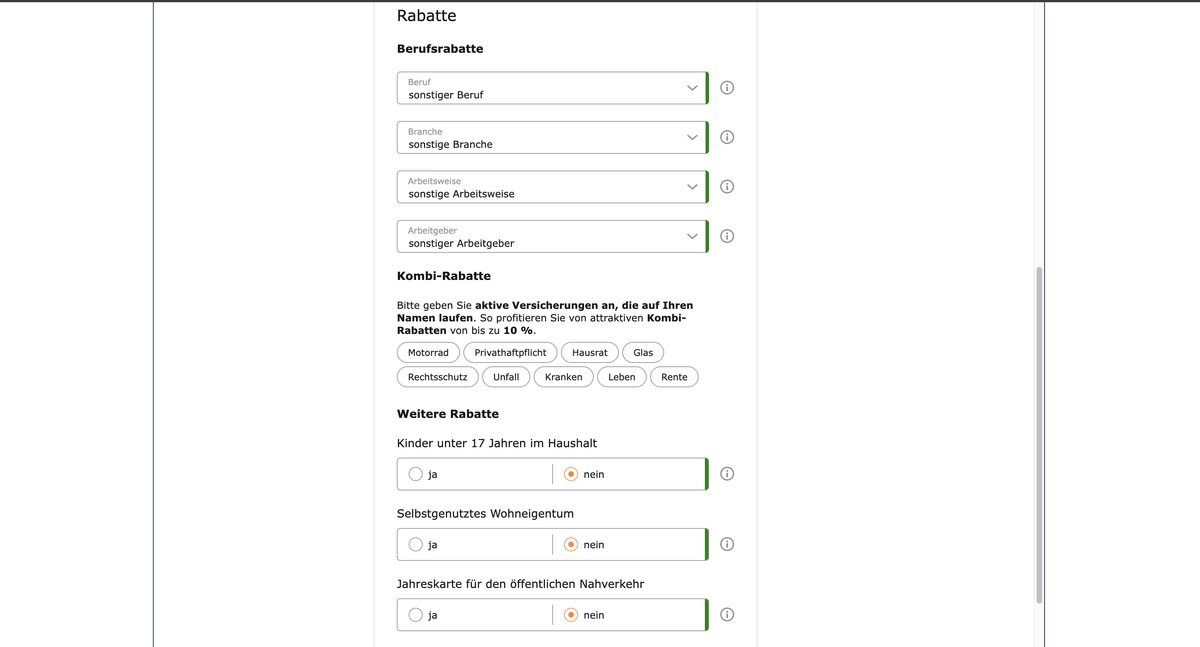
- Berufsrabatte: alcune professioni hanno uno sconto, per esempio chi lavora nel pubblico impiego (öffentlicher Dienst). Se non ti riconosci in nessuna voce, lascia “sonstiger”.
- Kombi-Rabatte: segna le altre assicurazioni che hai già a tuo nome (Privathaftpflicht, Hausrat, Rechtsschutz…). Lo sconto arriva fino al 10%.
- Weitere Rabatte: figli sotto i 17 anni, casa di proprietà in cui vivi (Selbstgenutztes Wohneigentum), abbonamento annuale ai mezzi pubblici (Jahreskarte).
Clicca weiter e arrivi ai risultati.
Parte 2: come leggere i risultati e l’offerta
Step 12: la lista dei risultati
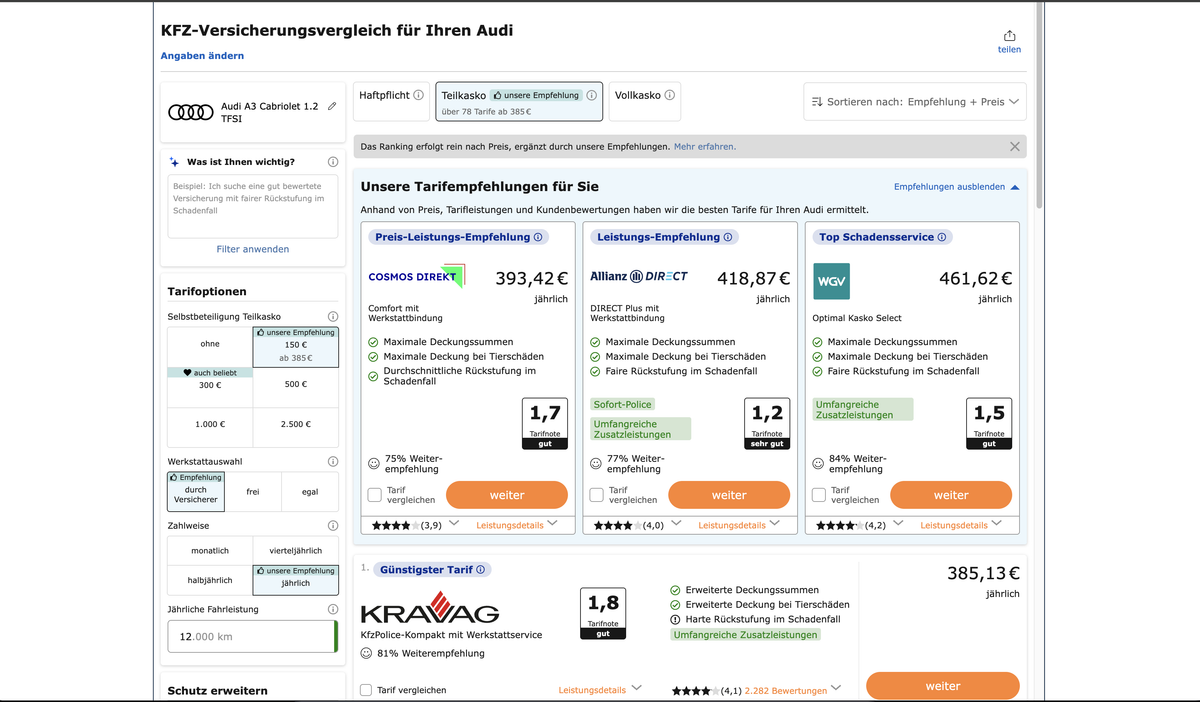
In alto scegli il tipo di copertura:
- Haftpflicht: solo RC auto, obbligatoria. Copre i danni che causi agli altri.
- Teilkasko: RC più furto, vetri, incendio, grandine, tempesta e animali selvatici.
- Vollkasko: tutto quello della Teilkasko, più i danni alla tua auto causati da te e il vandalismo.
💡 Regola pratica: per un’auto nuova o in leasing prendi la Vollkasko. Per un’auto con più di 5-8 anni spesso basta la Teilkasko.
A sinistra trovi i filtri che cambiano il prezzo:
- Selbstbeteiligung: la franchigia, cioè quanto paghi tu per ogni danno. Più è alta, più scende il premio.
- Werkstattauswahl: con Werkstattbindung l’assicurazione sceglie l’officina e risparmi. “Frei” vuol dire che scegli tu l’officina.
- Zahlweise: pagare annualmente (jährlich) costa meno che pagare ogni mese.
- Jährliche Fahrleistung: puoi correggere i km.
Ogni tariffa ha una Tarifnote, il voto di Check24. Funziona come a scuola in Germania: 1,0 è il massimo. Guarda anche le stelle delle recensioni dei clienti.
⚠️ La tariffa più economica non è sempre la migliore. Nel nostro esempio la più economica aveva una “Harte Rückstufung im Schadenfall”: dopo un incidente perdi molte classi SF.
Step 13: la pagina della tariffa
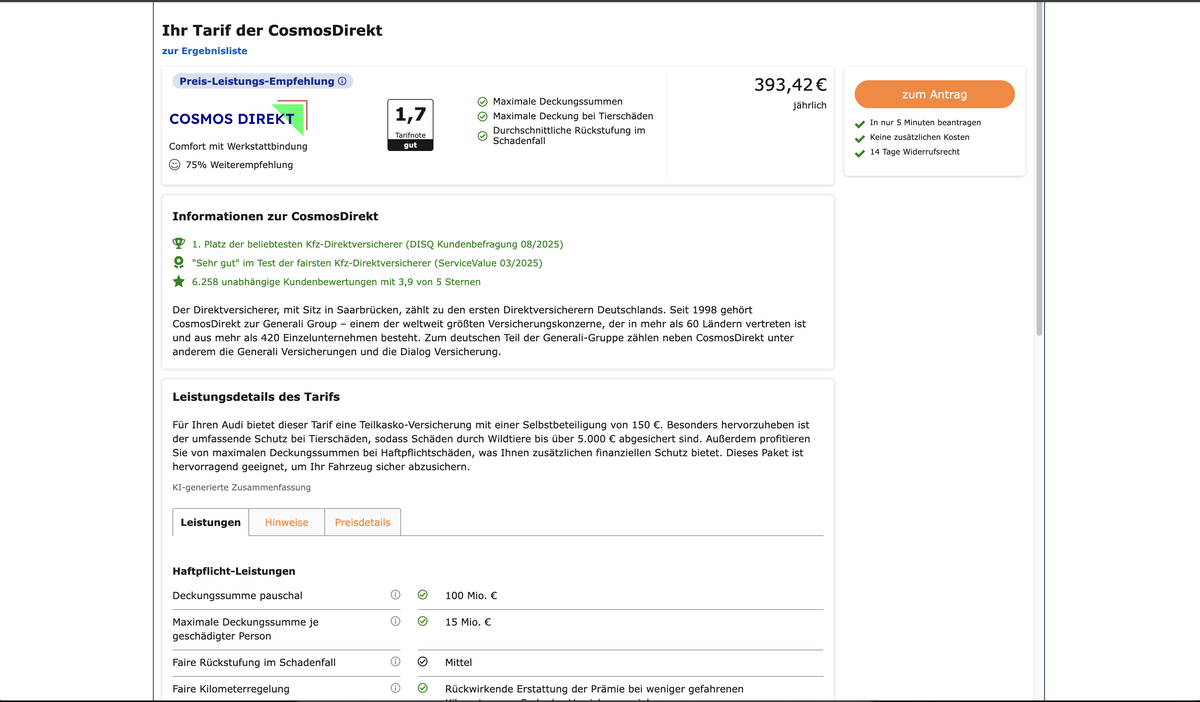
Clicca su una tariffa. In alto trovi il prezzo annuale, il voto, la percentuale di clienti che la consiglierebbero e i tre punti forti. Sotto ci sono le informazioni sull’assicurazione e una sintesi della tariffa. Qui inizia la parte da leggere con calma.
Step 14: Leistungen, le coperture RC
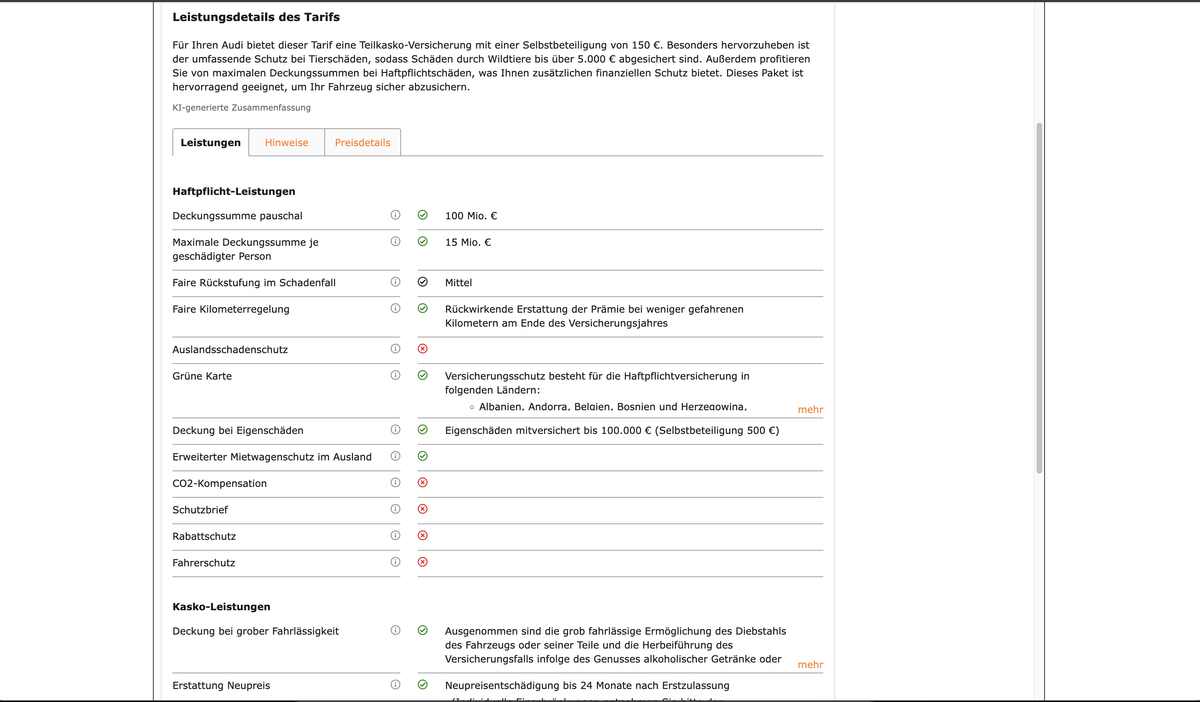
Nella scheda Leistungen guarda queste voci. ✅ verde vuol dire incluso, ❌ rosso vuol dire non incluso.
- Deckungssumme: il massimale. 100 milioni € è ottimo.
- Faire Rückstufung im Schadenfall: quante classi SF perdi dopo un incidente. Meglio “gut” che “hart”.
- Faire Kilometerregelung: se fai meno km del previsto ti restituiscono parte del premio.
- Auslandsschadenschutz: ti tutela se un’auto straniera non assicurata a sufficienza ti fa un danno all’estero. Utile se torni spesso in Italia in auto.
- Grüne Karte: la lista dei Paesi in cui sei coperto.
- Schutzbrief: soccorso stradale e carro attrezzi. Se hai già l’ADAC non ti serve.
- Rabattschutz: dopo un incidente non perdi la classe SF.
- Fahrerschutz: copre le tue lesioni se l’incidente è colpa tua.
Step 15: Leistungen, le coperture Kasko
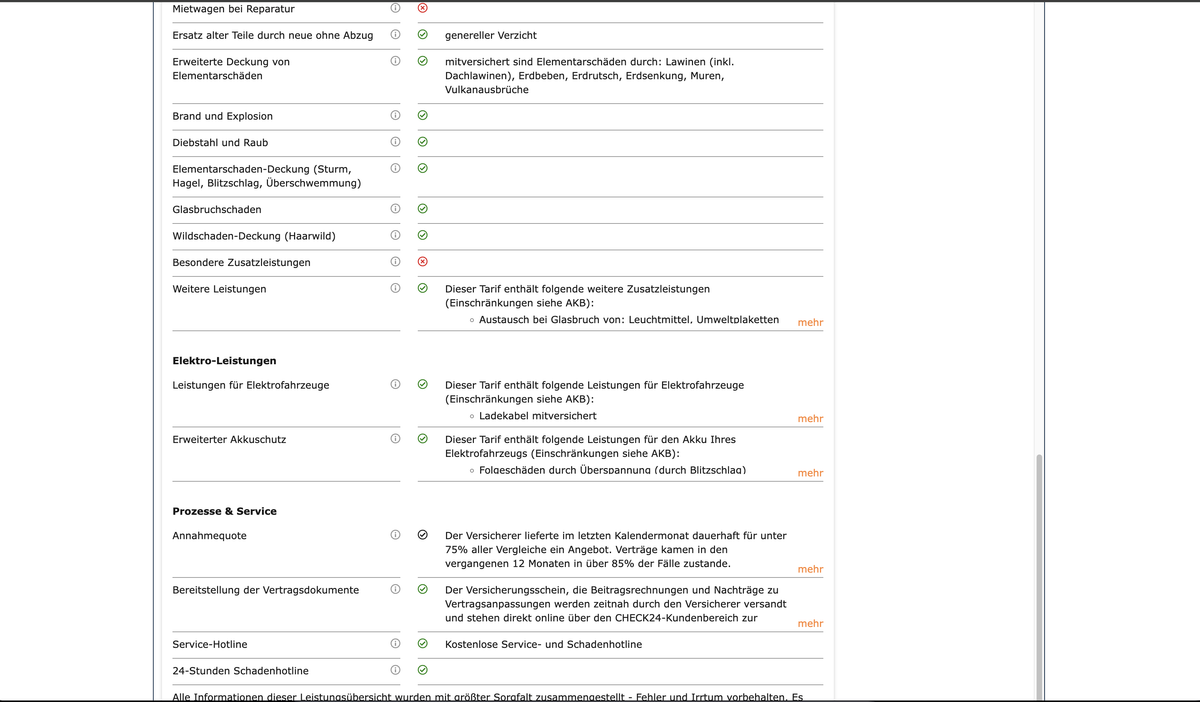
Nella parte Kasko controlla:
- Grobe Fahrlässigkeit: se paga anche quando il danno nasce da una tua grave distrazione (per esempio un semaforo rosso).
- Neupreisentschädigung: per quanti mesi ti rimborsano il prezzo da nuovo.
- Elementarschäden, Glasbruch, Wildschaden: danni da maltempo, vetri rotti, animali.
- Mietwagen bei Reparatur: auto sostitutiva durante la riparazione.
- Annahmequote: quante volte l’assicurazione ha accettato davvero il contratto dopo la richiesta.
Step 16: Hinweise, i dettagli da verificare
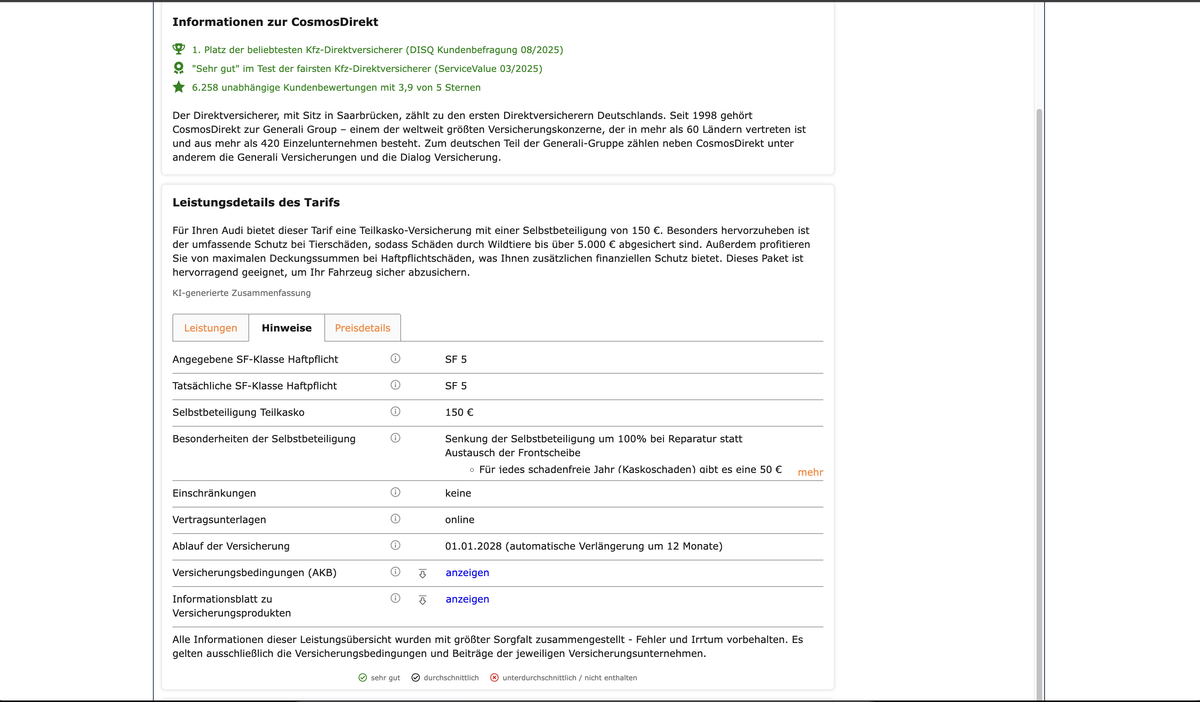
Questa scheda è un controllo finale:
- Angegebene SF-Klasse e Tatsächliche SF-Klasse: devono coincidere. Se sono diverse, l’assicurazione ti ha dato un’altra classe e il prezzo cambia.
- Selbstbeteiligung: la franchigia scelta.
- Ablauf der Versicherung: la scadenza. Si rinnova da sola ogni anno.
- AKB e Informationsblatt: le condizioni del contratto in PDF. Scaricale e conservale.
Step 17: Preisdetails, quanto paghi
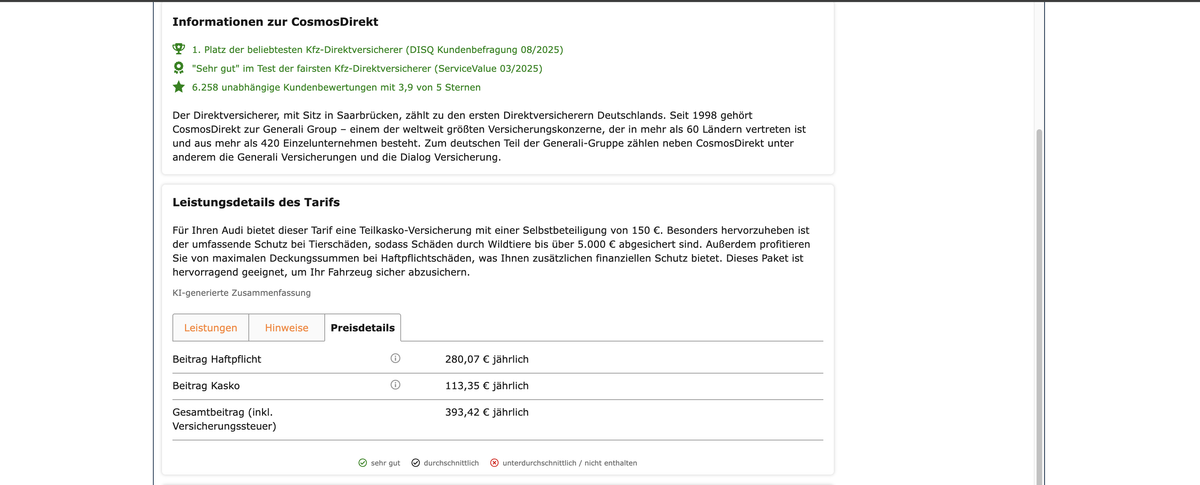
Qui vedi il prezzo diviso tra Haftpflicht e Kasko, e il totale con la tassa sulle assicurazioni inclusa. Se ti convince, clicca zum Antrag.
Parte 3: la richiesta del contratto
Da qui in poi stai compilando la richiesta vera all’assicurazione. Inserisci solo dati reali. Il contratto parte quando invii la richiesta nell’ultimo step.
Step 18: Kontakt, il tuo indirizzo
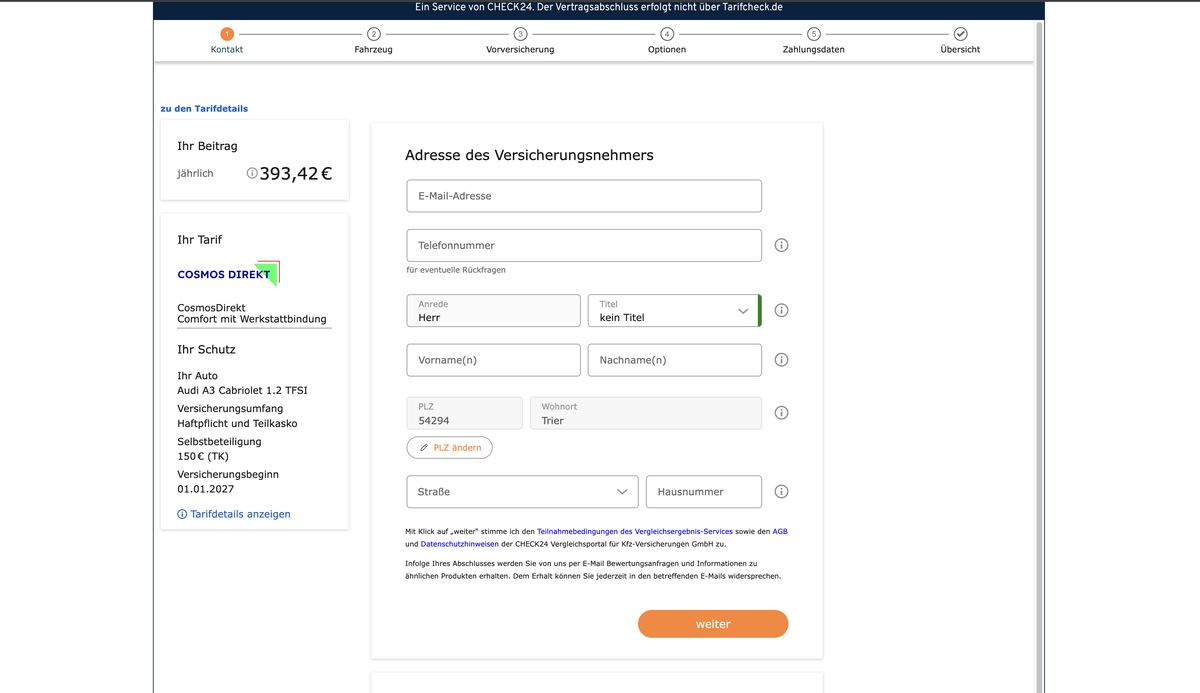
In alto vedi le 6 fasi della richiesta. Compila email, telefono, nome, cognome e indirizzo. Il CAP è già quello inserito prima.
Step 19: Fahrzeug, targa e telaio
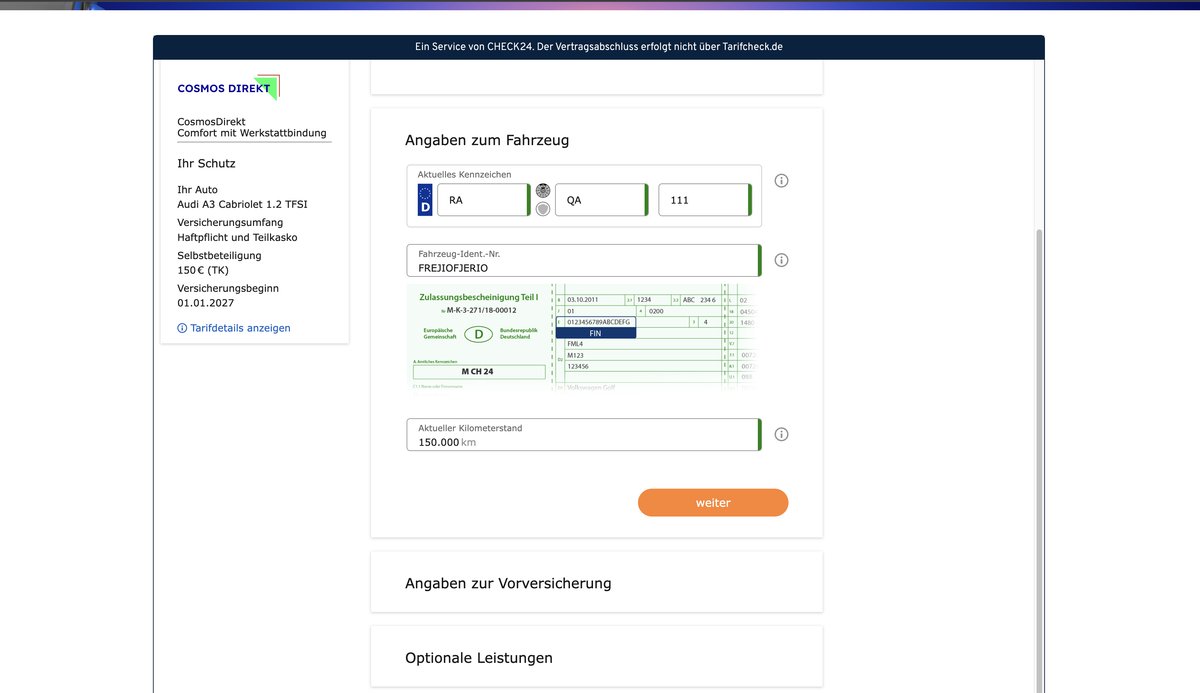
- Aktuelles Kennzeichen: la tua targa, divisa in tre parti (città, lettere, numeri).
- Fahrzeug-Ident.-Nr.: il numero di telaio (FIN) di 17 caratteri. È nel campo E del libretto.
- Aktueller Kilometerstand: i km attuali sul contachilometri.
⚠️ Copia il telaio con attenzione: un numero sbagliato rallenta tutta la pratica.
Step 20: Vorversicherung, l’assicurazione precedente
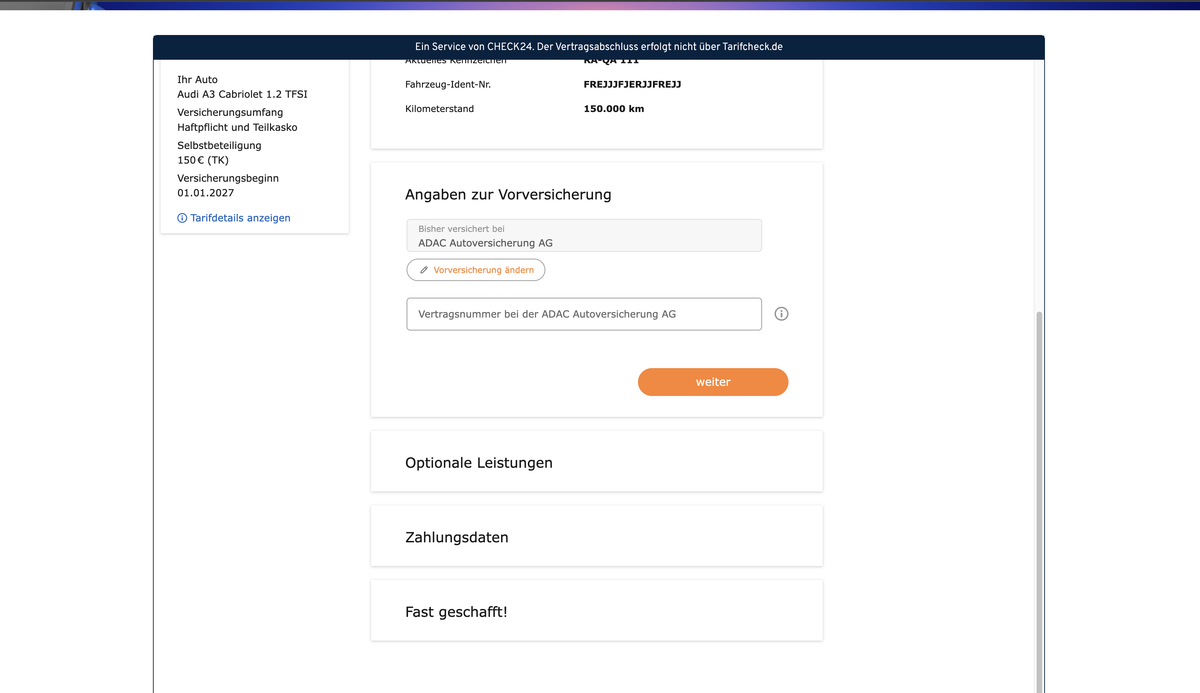
Inserisci il numero di contratto (Vertragsnummer) della tua assicurazione attuale. Lo trovi sull’ultima lettera o fattura. Serve alla nuova assicurazione per verificare la tua classe SF. Se il numero non ha il formato giusto, Check24 ti avvisa con un messaggio blu.
Step 21: Optionale Leistungen, la disdetta automatica
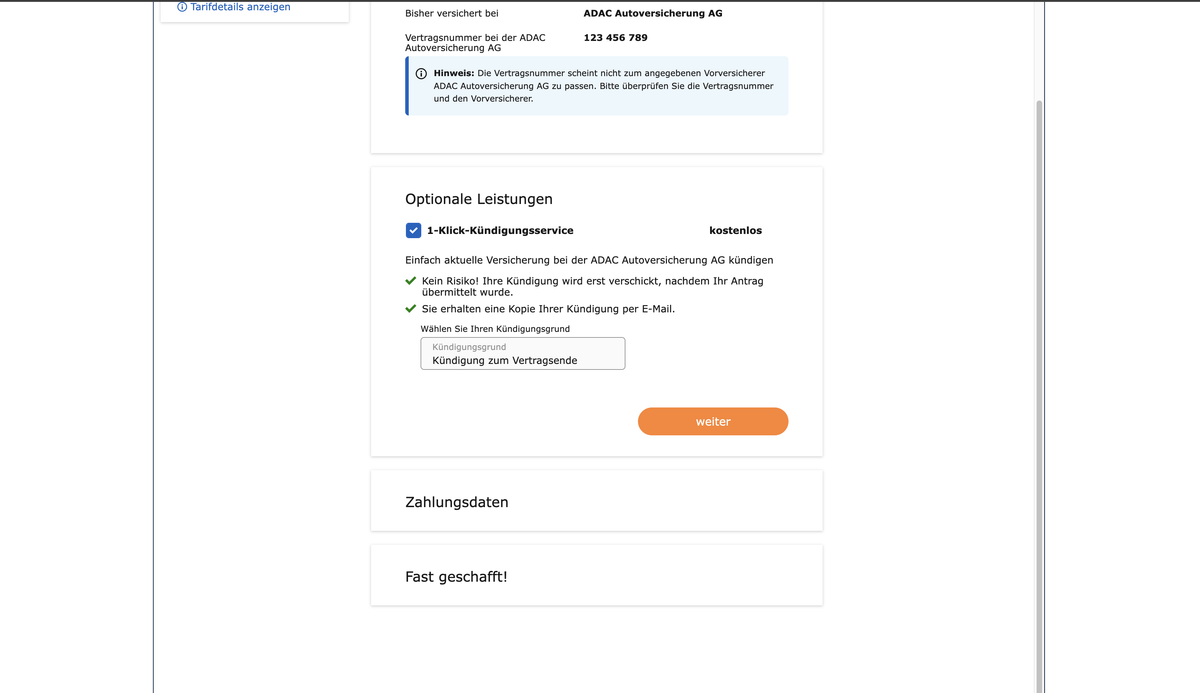
Con il 1-Klick-Kündigungsservice Check24 manda la disdetta alla tua vecchia assicurazione. È gratis e parte solo dopo che hai inviato la richiesta. Come motivo scegli Kündigung zum Vertragsende, cioè disdetta alla scadenza.
💡 Comodissimo, ma controlla la data: la disdetta deve arrivare entro il 30 novembre.
Step 22: Zahlungsdaten e invio
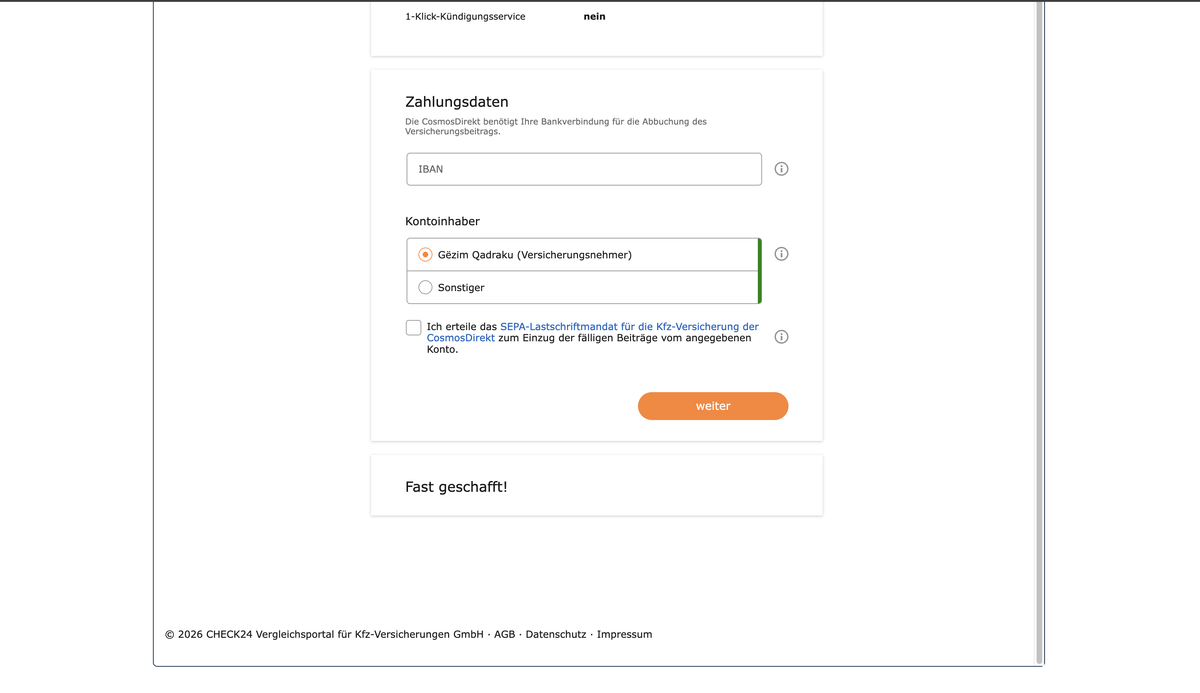
- IBAN: il conto da cui verrà addebitato il premio.
- Kontoinhaber: l’intestatario del conto.
- Spunta il SEPA-Lastschriftmandat per autorizzare l’addebito.
Dopo “weiter” arrivi alla pagina Fast geschafft! con il riepilogo. Rileggi tutto e solo allora invia la richiesta. Dopo l’invio hai comunque 14 giorni di recesso.
Errori da evitare
- ❌ Mettere meno km per pagare meno: se te ne accorgono, paghi la differenza e a volte una penale.
- ❌ Sbagliare la classe SF: se è più alta di quella vera, l’assicurazione ricalcola il prezzo.
- ❌ Scegliere solo il prezzo: guarda Tarifnote, Rückstufung e coperture.
- ❌ Dimenticare la scadenza: dopo il 30 novembre di solito resti con la vecchia assicurazione un altro anno.
- ❌ Non dichiarare altri guidatori: se guida qualcuno non indicato, la copertura può ridursi.
Domande frequenti
Il confronto su è gratuito?
Sì. Paghi solo l’assicurazione, se decidi di stipularla. Il prezzo è lo stesso che avresti andando direttamente dall’assicurazione.
Qual è la differenza tra Tarifcheck e Check24?
Il confronto auto di Tarifcheck usa la tecnologia di Check24. Moduli e tariffe sono gli stessi. Il contratto lo firmi con l’assicurazione scelta.
Entro quando posso cambiare assicurazione auto in Germania?
La maggior parte dei contratti scade il 31 dicembre e ha un mese di preavviso. Quindi la disdetta deve arrivare entro il 30 novembre. Puoi cambiare anche dopo un incidente, se l’assicurazione aumenta il premio o se cambi auto.
Con la patente italiana posso assicurare un’auto in Germania?
Sì. Nel modulo, alla voce “Land des Führerscheinerwerbs”, scegli Italien. La patente italiana, come tutte quelle UE, è valida in Germania senza conversione.
Cos’è l’eVB?
È il codice di conferma dell’assicurazione (elektronische Versicherungsbestätigung). Ti serve se immatricoli un’auto nuova o usata. Se nella prima schermata scegli “Neu angeschafftes Auto”, l’assicurazione te la manda dopo la richiesta.
Conclusioni
Compilare il confronto dell’assicurazione auto su Check24 richiede circa 10 minuti, se hai libretto e lettera dell’assicurazione a portata di mano. La parte più delicata è la classe SF. Poi conta leggere bene Leistungen e Hinweise prima di cliccare “zum Antrag”.
Se la tua scadenza è il 31 dicembre, hai tempo fino al 30 novembre. Fai il confronto oggi: bastano pochi minuti per capire quanto puoi risparmiare.