

Chiedere un prestito in Germania può sembrare complesso, soprattutto per via della barriera linguistica e delle differenze burocratiche.
In Germania, il mercato del credito è strettamente regolamentato da leggi come il Kreditwesengesetz – KWG e il Bürgerliches Gesetzbuch – BGB, che tutelano il consumatore.
Che tu voglia finanziare un’auto nuova, ristrutturare casa, affrontare una spesa imprevista o chiudere un vecchio credito, in questo articolo troverai tutte le informazioni necessarie per muoverti in sicurezza nel sistema bancario tedesco, evitare le trappole dei costi nascosti e ottenere le condizioni migliori.
Questo articolo contiene link di affiliazione. Quando clicchi sui link dei prodotti che menzioniamo in questo articolo e li acquisti, noi riceviamo una piccola commissione. Per te il prezzo non cambia. Questi link ci permettono di finanziare il nostro progetto e continuare a produrre contenuti di qualità.
💡 L’essenziale in breve
La regola della SCHUFA: Le banche serie in Germania controllano sempre il tuo merito creditizio. Quando confronti diverse offerte online, assicurati che la richiesta sia “SCHUFA-neutral” (Konditionsanfrage), altrimenti il tuo punteggio crollerà prima ancora di ottenere i soldi.
Tasso effettivo vs. tasso nominale: Concentrati sull’Effektiver Jahreszins (TAEG). È l’unico indicatore che include tutti i costi reali del prestito. Il Sollzins (tasso nominale) non è sufficiente per fare un confronto reale.
- Il motivo del prestito (Verwendungszweck): Se chiedi un prestito per un motivo specifico (es. comprare un’auto), dichiaralo. I prestiti vincolati hanno tassi di interesse nettamente inferiori rispetto ai prestiti a liquidità libera.
- Estinzione anticipata: Verifica sempre che il contratto permetta le Sondertilgungen (rimborsi extra) gratuite, in modo da poter abbattere il debito velocemente se le tue finanze migliorano.
- L’importanza dell’Annuität: La rata mensile totale, che include sia il rimborso del capitale (Tilgung) sia gli interessi (Zins), si chiama Annuität. Deve adattarsi perfettamente al tuo budget mensile.
Di cosa parliamo in questo articolo?
Che cos’è esattamente un prestito (Kredit)?
La parola tedesca Kredit (così come l’italiana “credito”) deriva dal verbo latino credere, che significa avere fiducia, affidare o credere. Alla base di ogni prestito c’è proprio questo: la fiducia.
In un’operazione di credito, un creditore (in tedesco Kreditgeber o Gläubiger) presta a un mutuatario (Kreditnehmer o Schuldner) una determinata somma di denaro (o un bene materiale, come un’auto) per un periodo di tempo prestabilito.
Ovviamente, se il creditore è un’impresa o una banca, non lo fa per beneficenza: si aspetta un profitto per il rischio assunto, sotto forma di interessi (Zinsen).
Per garantire che tutto si svolga in modo trasparente, le modalità vengono fissate preventivamente in un contratto, che definisce elementi chiave come il tasso annuo effettivo globale, il tasso nominale, la rata mensile e le opzioni di rimborso anticipato.
Nessuna paura per le clausole “nascoste”: in Germania i consumatori sono fortemente tutelati.
Le banche devono attenersi a leggi severe e direttive europee, in particolare la legge sul sistema creditizio (Kreditwesengesetz – KWG) e le disposizioni del Codice civile tedesco (Bürgerliches Gesetzbuch – BGB), studiate appositamente per evitare che chi chiede un prestito venga svantaggiato.
I prestiti “buoni” e i prestiti “cattivi”
In finanza personale, si tende a suddividere i prestiti in due categorie fondamentali:
Prestiti di investimento (Investitionskredite) – I prestiti “buoni”: Creano un valore durevole. Un mutuo per la casa rientra in questa categoria, perché il debito è bilanciato dal valore reale dell’immobile. Anche un prestito d’onore per gli studi (Studienkredit) è un investimento, poiché aumenta il tuo “capitale umano” e, teoricamente, il tuo futuro potenziale di guadagno.
Prestiti al consumo (Konsumkredite) – I prestiti “cattivi”: Servono per comprare beni a rapido deprezzamento (es. l’ultimo televisore OLED o un divano). A causa del rapido calo di valore di questi beni, ti ritroverai presto con un patrimonio netto negativo (debito residuo superiore al valore reale del bene acquistato). C’è anche da dire che ci sono prodotti di cui una persona ha bisogno, esempio l’auto, i quali sono difficilmente acquistabili senza un prestito.
Un’attenzione particolare ai finanziamenti a tasso zero (0%-Kredite): Molto diffusi nei grandi magazzini di elettronica in Germania, sono spesso un’esca. Sebbene non ci siano interessi, ti spingono ad acquistare oggetti che altrimenti non compreresti perché fuori dal tuo budget reale.
Quali tipi di prestito esistono in Germania?
Ogni esigenza ha un suo strumento specifico, con tassi di interesse molto diversi tra loro.
Un prestito in Germania può essere di diverse tipologie:
Dispokredit (Scoperto di conto): Conosciuto come “andare in rosso”. La banca ti permette di prelevare più soldi di quelli che hai sul conto (Girokonto) fino a un certo limite basato sulle tue entrate regolari.
- Pro: Non serve garanzia.
- Contro: È estremamente costoso (tassi medi tra l’8% e il 14% calcolati giornalmente) e deve essere ripagato il prima possibile per non finire in una spirale di debiti.
- Pro: Non serve garanzia.
Konsumkredit / Ratenkredit (Prestito al consumo a rate): Spesso offerto direttamente nei negozi (es. elettronica). In genere non richiede grosse garanzie e i tassi variano. Includono anche i Sofortkredite (prestiti rapidi online, erogati in pochissimo tempo) e i Kleinkredite (mini prestiti, es. per soli 1.000€).
Autokredit (Prestito auto): Molto più vantaggioso di un normale prestito personale (tassi spesso tra i più bassi a singola cifra). Il motivo? L’auto funge da garanzia. Fino a quando non paghi l’ultima rata, il libretto di proprietà (Fahrzeugbrief) rimane in possesso della banca, che diviene formalmente la proprietaria del mezzo. Qui trovi diverse offerte.
Immobilienkredit (Mutuo immobiliare): Ha durate lunghissime, ma tassi storicamente bassi (es. intorno al 2% in periodi normali). Il rischio per la banca è minimo grazie all’iscrizione di una garanzia reale sull’immobile (oggi quasi sempre una Grundschuld, debito fondiario, invece di una classica Hypothek). Con la Grundschuld, in caso di pignoramento, la banca preleva dal ricavato solo l’esatta somma residua ancora da saldare. Fatti aiutare dagli esperti di Baufi24 in inglese.
Bausparvertrag (Contratto di risparmio edilizio): Un ibrido tipico tedesco. Paghi regolarmente delle rate per anni accumulando capitale. Al momento dell’acquisto della casa, questo capitale accumulato viene usato come acconto, e la parte restante viene erogata come un prestito pre-concordato.
Studienkredit (Prestito studentesco): Erogato in tranches mensili (es. tramite la banca statale KfW). I tassi sono agevolati e il rimborso inizia spesso solo dopo una Karenzzeit (periodo di grazia), quando l’ex-studente inizia a percepire un reddito vero e proprio.
Wertpapierkredit / Lombardkredit (Prestito su titoli): Se possiedi un portafoglio titoli, la banca ti concede un prestito lasciando le tue azioni o ETF come garanzia (fino al 50-80% del loro valore).
Pericolo: Se il mercato crolla e il valore del portafoglio scende sotto il limite del prestito, scatta la Nachschusspflicht (chiamata di margine) e potresti essere costretto a versare nuova liquidità o vedere i tuoi titoli venduti forzatamente nel momento peggiore.
P2P-Kredit (Prestiti tra privati): Piattaforme online dove privati prestano soldi ad altri privati. Hanno un alto rischio di insolvenza e, di conseguenza, alti tassi di interesse.
Per quali motivi si richiede un prestito in Germania?
Quando compili la richiesta per un prestito online o in filiale, la banca ti chiederà quasi sempre di specificare il motivo, ovvero il Verwendungszweck.
Non è solo una semplice curiosità statistica: dichiarare lo scopo esatto del finanziamento è la chiave per ottenere tassi di interesse molto più bassi rispetto a un prestito “generico”.
Ecco le motivazioni principali per cui si richiede un prestito in Germania e come vengono gestite dalle banche:
Acquisto di un veicolo (Autokredit / Motorradkredit): Che sia un’auto nuova o usata, o anche una moto, questo è uno dei motivi più comuni. Specificando questo scopo, la banca sa che i soldi si trasformeranno in un bene materiale (che tratterrà in garanzia tramite il libretto), premiandoti con tassi di interesse vantaggiosi.
Consolidamento debiti (Umschuldung / Kreditablösung): È una delle mosse finanziarie più intelligenti. Se stai pagando gli altissimi interessi del Dispokredit (lo scoperto del conto corrente) o hai 3-4 piccoli prestitini sparsi tra carte revolving ed elettrodomestici a rate, puoi chiedere un prestito di Umschuldung. La banca ti dà la somma per chiudere tutti i vecchi debiti costosi, accorpandoli in un’unica rata mensile con un tasso molto più basso.
Ristrutturazione e ammodernamento (Modernisierungskredit / Wohnkredit): Pensato per chi è già proprietario di un immobile e vuole installare un nuovo impianto di riscaldamento, rifare il tetto o migliorare l’efficienza energetica. Spesso, per questi scopi, si può accedere anche a fondi statali agevolati (come i famosi prestiti della KfW). In questi casi è molto sensato avere l’assicurazione che copre i beni personali in casa, la Hausratversicherung.
Arredamento e trasloco (Einrichtung / Umzug): Trasferirsi in un nuovo appartamento in Germania (magari da arredare da zero con tanto di Einbauküche, la cucina componibile) può costare decine di migliaia di euro. Un prestito personale vincolato all’arredamento aiuta a spalmare la spesa iniziale nei primi anni di permanenza.
Spese private a destinazione libera (Freie Verwendung): Se scegli questa opzione, la banca ti darà i soldi senza chiederti come li spenderai (potrebbe essere per cure dentistiche costose, un imprevisto familiare, ecc.). Il rovescio della medaglia? Non avendo garanzie su come userai il denaro, la banca applicherà un tasso d’interesse (Sollzins) più alto.
Formazione e studi (Studienkredit / Ausbildungskredit): Un vero e proprio investimento su te stesso. Serve a finanziare la retta universitaria, un master costoso o le spese di vita mentre studi, con il vantaggio che inizierai a rimborsare il debito solo una volta trovato lavoro.
Avvio attività o prestito aziendale (Existenzgründung / Gewerbekredit): Riservato a chi vuole aprire una propria attività (Gewerbe) o ai liberi professionisti (Freiberufler) in Germania. Le banche lo concedono solo a fronte di un Business Plan solido e dettagliato, poiché il rischio di impresa è statisticamente elevato.
Cosa influenza il costo di un prestito in Germania?
Quando si parla di prestito in Germania, è necessario sottolineare che non tutti ricevono le stesse condizioni dalle banche.
Il tasso di interesse che ti verrà proposto dipende da diversi fattori chiave:
L’importo del prestito: Più è basso l’importo richiesto, maggiore è la probabilità di approvazione e, in genere, più bassi sono i tassi di interesse.
Lo scopo del finanziamento: Come accennato, dichiarare l’uso dei fondi rende il prestito “zweckgebunden” (vincolato). Le banche applicano tassi inferiori perché sanno esattamente come verrà usato il denaro (e spesso hanno un bene fisico a garanzia, come un’auto).
Il numero di richiedenti: Se chiedi il prestito insieme a una seconda persona (es. il tuo partner), i tassi si abbassano. La banca ha una sicurezza maggiore, poiché la solvibilità (Bonität) di due persone sommate è più solida.
Banche online vs. filiali: I prestiti online stipulati tramite le Direktbanken (banche dirette senza filiali fisiche) sono spesso più economici rispetto a quelli delle banche tradizionali, poiché non devono ammortizzare i costi del personale e delle sedi fisiche.
In generale: più velocemente rimborsi un finanziamento e migliori sono i tuoi presupposti finanziari, più economico sarà il prestito.
Rata e durata: come calcolare l’impegno mensile
Prima di firmare, devi fare un bilancio preciso delle tue entrate e uscite mensili per capire quale rata (Monatsrate) puoi realisticamente sostenere.
Pianifica sempre un “cuscinetto” per le spese impreviste.
Tuttavia, fai attenzione a non impostare una rata troppo bassa: una durata inutilmente lunga fa accumulare molti più interessi, rendendo il prestito totale molto più costoso.
Secondo ING, la durata media dei crediti al consumo in Germania si attesta tra sui 60 mesi, cinque anni.
Flessibilità: rimborsi extra e pause rata
La vita è imprevedibile. Il tuo reddito netto potrebbe cambiare, in meglio o in peggio.
Prima di chiedere un prestito in Germania, nell’offerta fai molta attenzione a queste due parole:
Sondertilgungen (Estinzioni anticipate parziali o totali): È fondamentale avere questa opzione gratuita nel contratto. Ti permette di versare somme extra o estinguere l’intero debito in anticipo, risparmiando sugli interessi. Se la banca non offre rimborsi gratuiti, per legge puoi comunque estinguere il debito prima del tempo, ma la banca ti addebiterà una penale chiamata Vorfälligkeitsentschädigung. Questa penale può ammontare al massimo all’1% della somma rimborsata in anticipo.
Ratenpausen (Pausa delle rate): Alcuni contratti consentono di saltare una rata mensile in caso di spese impreviste importanti, senza addebitare commissioni extra. È un salvagente vitale, ma deve essere concordato preventivamente nel contratto.
Tassi di interesse: Effektivzins vs. Sollzins
Quando analizzi un preventivo o guardi una pubblicità di un prestito in Germania, vedrai sempre due percentuali vicine. Per legge (in base alla Preisangabenverordnung – PAngV, la normativa sulla trasparenza dei prezzi), le banche sono obbligate a indicarle entrambe in modo chiaro, insieme alla durata del contratto.
Confonderle è l’errore più costoso che puoi fare.
Sollzins o Nominalzins (Tasso nominale)
È il tasso di interesse “puro” che la banca applica sulla somma che ti viene prestata, senza tenere conto di alcun costo o spesa aggiuntiva. Fornisce solo un orientamento di base per capire quanto “costa” il denaro in quel momento, ma non è assolutamente sufficiente per confrontare due prestiti in modo realistico.
Nei contratti tedeschi troverai quasi sempre la dicitura gebundener Sollzins (Tasso nominale vincolato). Questa parola è fondamentale: significa che il tasso è fisso, garantito e bloccato esattamente a quella percentuale per tutta la durata del contratto, mettendoti totalmente al riparo da eventuali impennate o fluttuazioni sui mercati finanziari globali.
Se la parola “gebunden” manca, ti trovi davanti a un tasso variabile (o fisso solo per il periodo iniziale) che potrebbe riservarti brutte sorprese.
Effektiver Jahreszins (Tasso annuo effettivo globale – TAEG)
Questo è il numero centrale e decisivo del tuo contratto.
L’Effektivzins (o Effektivzinssatz) esprime il costo totale annuale del prestito a rate. In altre parole, prende il Sollzins base e ci somma dentro i costi amministrativi e le spese accessorie obbligatorie che la banca ti addebita per erogare il credito.
È esattamente questo il parametro che devi usare per confrontare le offerte: se la Banca A ti offre un Sollzins bassissimo ma costi accessori alti, il suo Effektiver Jahreszins svelerà il vero peso del prestito, permettendoti di confrontarlo obiettivamente con la Banca B.
Cosa NON è incluso nell’Effektiver Jahreszins?
Anche se il tasso effettivo è lo strumento di paragone perfetto, non comprende tutto in assoluto. La legge tedesca esclude da questo calcolo i servizi opzionali o accessori.
Nello specifico, i costi per la tenuta del conto corrente (Kontoführungsgebühren) e i premi per eventuali assicurazioni sul debito residuo (Restschuldversicherung) non sono inclusi nell’Effektiver Jahreszins.
Se accetti di stipulare un’assicurazione facoltativa per proteggere il prestito, il costo reale che uscirà ogni mese dalle tue tasche sarà più alto di quanto la percentuale del tasso effettivo lasci intendere.
Chi può ottenere un prestito in Germania?
Per ottenere un prestito in Germania devi superare tre filtri legali e finanziari:
Età e residenza: Devi aver compiuto 18 anni, avere la residenza principale (Hauptwohnsitz) in Germania e quasi sempre un conto corrente tedesco.
Bonità economica (Wirtschaftliche Kreditwürdigkeit): La banca esamina le tue finanze. Entrate (stipendio), uscite fisse (affitto, bollette) e debiti pregressi. Un contratto di lavoro a tempo indeterminato (unbefristeter Arbeitsvertrag) è il lasciapassare migliore. Per i liberi professionisti (Selbstständige) è spesso molto difficile ottenere un prestito personale standard.
Bonità personale (Persönliche Kreditwürdigkeit) e SCHUFA: La banca vuole sapere se sei un pagatore affidabile. Per farlo si affida alle agenzie di rating, su tutte la temuta SCHUFA.
Come funziona la SCHUFA? Dal tuo primo conto corrente o contratto del cellulare, la SCHUFA inizia a raccogliere i tuoi dati (anche da registri pubblici dei debitori). Il modo in cui viene calcolato il punteggio (Score) non è ancora molto trasparente, ma ciò che è sicuro è che aprire decine di conti correnti, avere troppe carte di credito o traslocare continuamente abbassa il punteggio. Una vita finanziaria “noiosa” e regolare alza lo score.
Kredite ohne SCHUFA (Prestiti senza Schufa): Per legge tedesca, una banca deve valutare la capacità creditizia del cliente. Pertanto, il “vero” prestito senza Schufa (se la banca risiede in Germania) non esiste o viene valutato da altre agenzie, risultando immensamente più costoso per coprire l’enorme rischio di default.
Attenzione alla Kreditanfrage!
Se cerchi un prestito, non andare in cinque banche diverse a farti fare un preventivo formale (Kreditanfrage).
La SCHUFA registra ogni singola Kreditanfrage e la mostra alle altre banche per 10 giorni. Se accumuli troppe richieste, il tuo punteggio crolla, facendoti sembrare una persona disperata alla ricerca di soldi, e il tasso di interesse che ti verrà offerto si impennerà.
Soluzione: Utilizza solo portali online come Tarifcheck.de o Verivox che effettuano in automatico una Konditionsanfrage (SCHUFA-neutral). Questo permette di confrontare tassi precisi senza intaccare in alcun modo il tuo score SCHUFA.
Documenti e iter per la richiesta
Hai trovato l’offerta giusta e calcolato che la rata mensile ci sta comodamente nel tuo budget mensile.
Come procedi?
Fornisci alla banca un documento d’identità valido e la Meldebescheinigung (certificato di residenza).
Invia i certificati di reddito: le ultime tre buste paga (Gehaltsabrechnungen) per i dipendenti, o le dichiarazioni dei redditi (Steuerbescheide) per i lavoratori autonomi.
Per completare la procedura online, non c’è più bisogno di andare in filiale. Si utilizza il sistema Videoident-Verfahren (una videochiamata da pc/smartphone con un operatore specializzato come IDnow che verifica il documento in 5 minuti) oppure il Postident-Verfahren (stampi un tagliando e ti rechi alle Poste tedesche, dove un impiegato certificherà la tua identità).
Se l’esito è positivo e tutti i documenti (incluso il consenso alla SCHUFA) sono in ordine, il bonifico viene erogato in pochissimi giorni lavorativi per i piccoli prestiti, o in tempi leggermente più lunghi per prestiti cospicui.
Come leggere l’offerta di un prestito in tedesco
Per prendere dimestichezza e capire come sono strutturate le offerte, analizziamo insieme un’offerta classica che potrete trovare sul sito Tarifcheck.de.
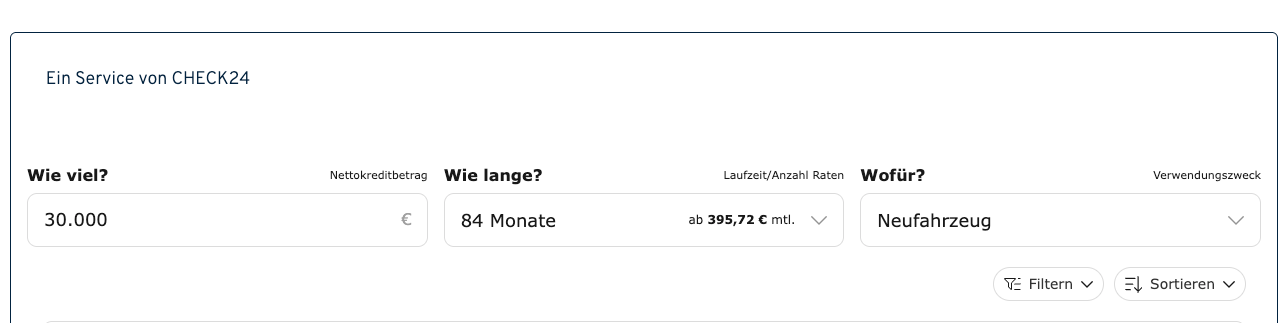
Nel primo quadratino abbiamo inserito la cifra che vogliamo: 30mila euro.
Nel secondo la lunghezza del finanziamento: 84 mesi.
Nell’ultimo lo scopo del prestito, ovvero l’acquisto di un’auto nuova (Neufahrzeug).
Abbiamo selezionato un’offerta a caso, quella della Postbank:

Le due spunte verdi che vedete in mezzo significano che Postbank vi permette sia i versamenti extra che la chiusura anticipata.
La rata mensile è di 399,14€, mentre il primo tasso di interesse è il Sollzins (3,20%) e l’Effektiver Jahreszins è 3,25%, ovvero il TAEG che include i costi reali.
Sotto potete leggere “bis 14,05%” e “bis 14,99%”. Questo significa che il tasso dipende dalla SCHUFA. Nel caso migliore il tasso è il numero più basso (3,25%), nel caso peggiore (14,99%)
La scritta piccolina in mezzo alla fine del riquadro “2/3 aller angenommenen…” indica quale tasso ottiene davvero la maggior parte delle persone. Nel caso di Postbank il cliente medio riceve un tasso effettivo dell’8,49% con una rata di 468,99€ al mese.
Ora passiamo alle informazioni del prodotto (Produktinformationen), che trovate cliccando su “Kreditdetails” sotto al 399,14€.

In questo caso Postbank eccelle:
Widerruf 30 Tage: avete 30 giorni per cambiare idea e annullare il contratto dopo la firma
Massima flessibilità: conferma che potete fare versamenti extra, chiudere tutto il prestito o chiedere una pausa dalle rate
Anche per partite IVA: la spunta su Kredit for Selbständige möglich indica che il prestito è aperto anche ai freelance.
Ora passiamo ai conti in tasca (Konditionenübersicht)

Questa scheda mostra il riepilogo del prestito. La voce chiave qui è il Gesamtkreditbetrag, ovvero l’importo totale che avrete restituito alla fine dei 7 anni, interessi inclusi.
A seconda del tasso che vi verrà assegnato, restituirete in totale una cifra compresa tra 33.528.09€ (tasso minimo) e 47.253,21€ (tasso massimo).
E ora passiamo ai requisiti e ai documenti richiesti (Annahmerichtlinien)

Di cosa ha bisogno la banca:
Dovete essere maggiorenni e non avere segnalazioni negative nella SCHUFA
Buste paga degli ultimi 2 mesi
Estretti conto bancari completi dell’ultimo mese
Se avete bisogno di un finanziamento, noi vi consigliamo di dare un’occhiata sulla nostra pagina dedicata per avere una visuale completa dell’offerte disponibili.
Domande frequenti (FAQ)
1. Chi può richiedere un prestito in Germania?
Teoricamente, qualsiasi persona maggiorenne con residenza registrata in Germania. Per l’approvazione e la definizione del tasso, però, la banca verificherà la solvibilità, il reddito e le garanzie.
2. Che differenza c’è tra tassi d’interesse “bonitätsabhängig” e “bonitätsunabhängig”?
Se un prestito è bonitätsunabhängig, il tasso è fisso e uguale per tutti i richiedenti accettati. Se è bonitätsabhängig, il tasso varierà in base al tuo rischio di credito: se la banca ti reputa “a rischio” (es. contratto a tempo determinato), ti proporrà un tasso più alto. La maggior parte delle offerte online usa tassi legati alla solvibilità.
3. Se la mia richiesta di prestito viene rifiutata, ha senso farne una nuova?
Sì, ma fai molta attenzione. Usa sempre portali di comparazione che effettuano interrogazioni “SCHUFA-neutrali” (Konditionsanfragen). Se le banche inseriscono “richieste di credito” effettive e ti rifiutano, il tuo punteggio SCHUFA crollerà, precludendoti altre opzioni.
4. Ha senso stipulare un’assicurazione sul debito residuo (Restschuldversicherung)?
Per i piccoli prestiti personali, non è necessaria. È spesso richiesta (o molto consigliata) per grandi importi o mutui immobiliari. L’assicurazione interviene saldando il debito in caso di decesso, proteggendo la tua famiglia. Attenzione: se inclusa direttamente nel pacchetto del prestito, è spesso molto cara. Conviene fare un confronto separato per questa polizza o stipulare una classica assicurazione temporanea caso morte, in tedesco la Risikolebensversicherung.
5. La banca può annullare il contratto di prestito?
Sì, ma solo in casi gravi. Deve esserci un ritardo nel pagamento pari a una certa percentuale del debito totale (variabile in base alla durata), e devi aver saltato almeno due rate consecutive (senza aver concordato una pausa). A quel punto, alla terza diffida (Mahnung), la banca può minacciare la risoluzione, rispettando un preavviso di due settimane.
6. Devo pagare le spese di istruttoria pratica (Bearbeitungsgebühr)?
Assolutamente no! Da maggio 2014, una sentenza della Corte Federale di Giustizia (BGH) ha dichiarato illegali le spese di istruttoria per i prestiti privati e al consumo. In passato prendevano dal 1% al 4% del capitale erogato, ma oggi le banche non possono più richiedere soldi per elaborare la tua pratica.
7. Che differenza c’è tra un Kredit (Prestito) e il Dispokredit (Scoperto di conto)?
Il Dispokredit ti permette di scendere “in rosso” sul tuo conto corrente senza preavviso fino a un certo limite. Offre flessibilità immediata, ma applica tassi di interesse astronomici (Sollzinsen) calcolati su base giornaliera. Se sfori anche il limite del Dispo, gli interessi di “sconfinamento” (Überziehungszinsen) sono ancora più alti. Il prestito tradizionale è molto più strutturato e immensamente più economico per spese pianificate.
8. Come funziona la cancellazione anticipata e la penale (Vorfälligkeitsentschädigung)?
Puoi disdire molti prestiti al consumo senza preavviso per estinguerli. In base al § 502 del BGB, la banca può chiederti una penale: al massimo l’1% dell’importo ancora dovuto se mancano più di 12 mesi alla fine del contratto, o lo 0,5% se mancano meno di 12 mesi.
9. Come evitare gli errori tipici nella richiesta di un prestito?
Non fissare rate mensili troppo alte per evitare colli di bottiglia finanziari. Tieni pronti tutti i documenti (buste paga, residenza) per non bloccare il processo. Affidati a creditori seri. Verifica sempre che la simulazione online sia SCHUFA-neutrale e leggi ogni riga delle clausole scritte in piccolo prima di firmare.
10. Come trovo la banca giusta per un prestito?
Il modo migliore è utilizzare i portali di comparazione online gratuiti. Inserendo le tue necessità (importo e durata), il sistema filtrerà le banche, mostrandoti il Tasso Annuo Effettivo (TAEG) e le condizioni accessorie, permettendoti di trovare i tassi più vantaggiosi sul mercato digitale.
Conclusioni
Eccoci arrivati alla fine di questo articolo.
Abbiamo visto insieme tutte le informazioni più importanti riguardo al prestito in Germania.
Ora non ti resta altro da fare che visitare la nostra pagina dedicata e scegliere l’offerta che più ti convince.
Fonti: